

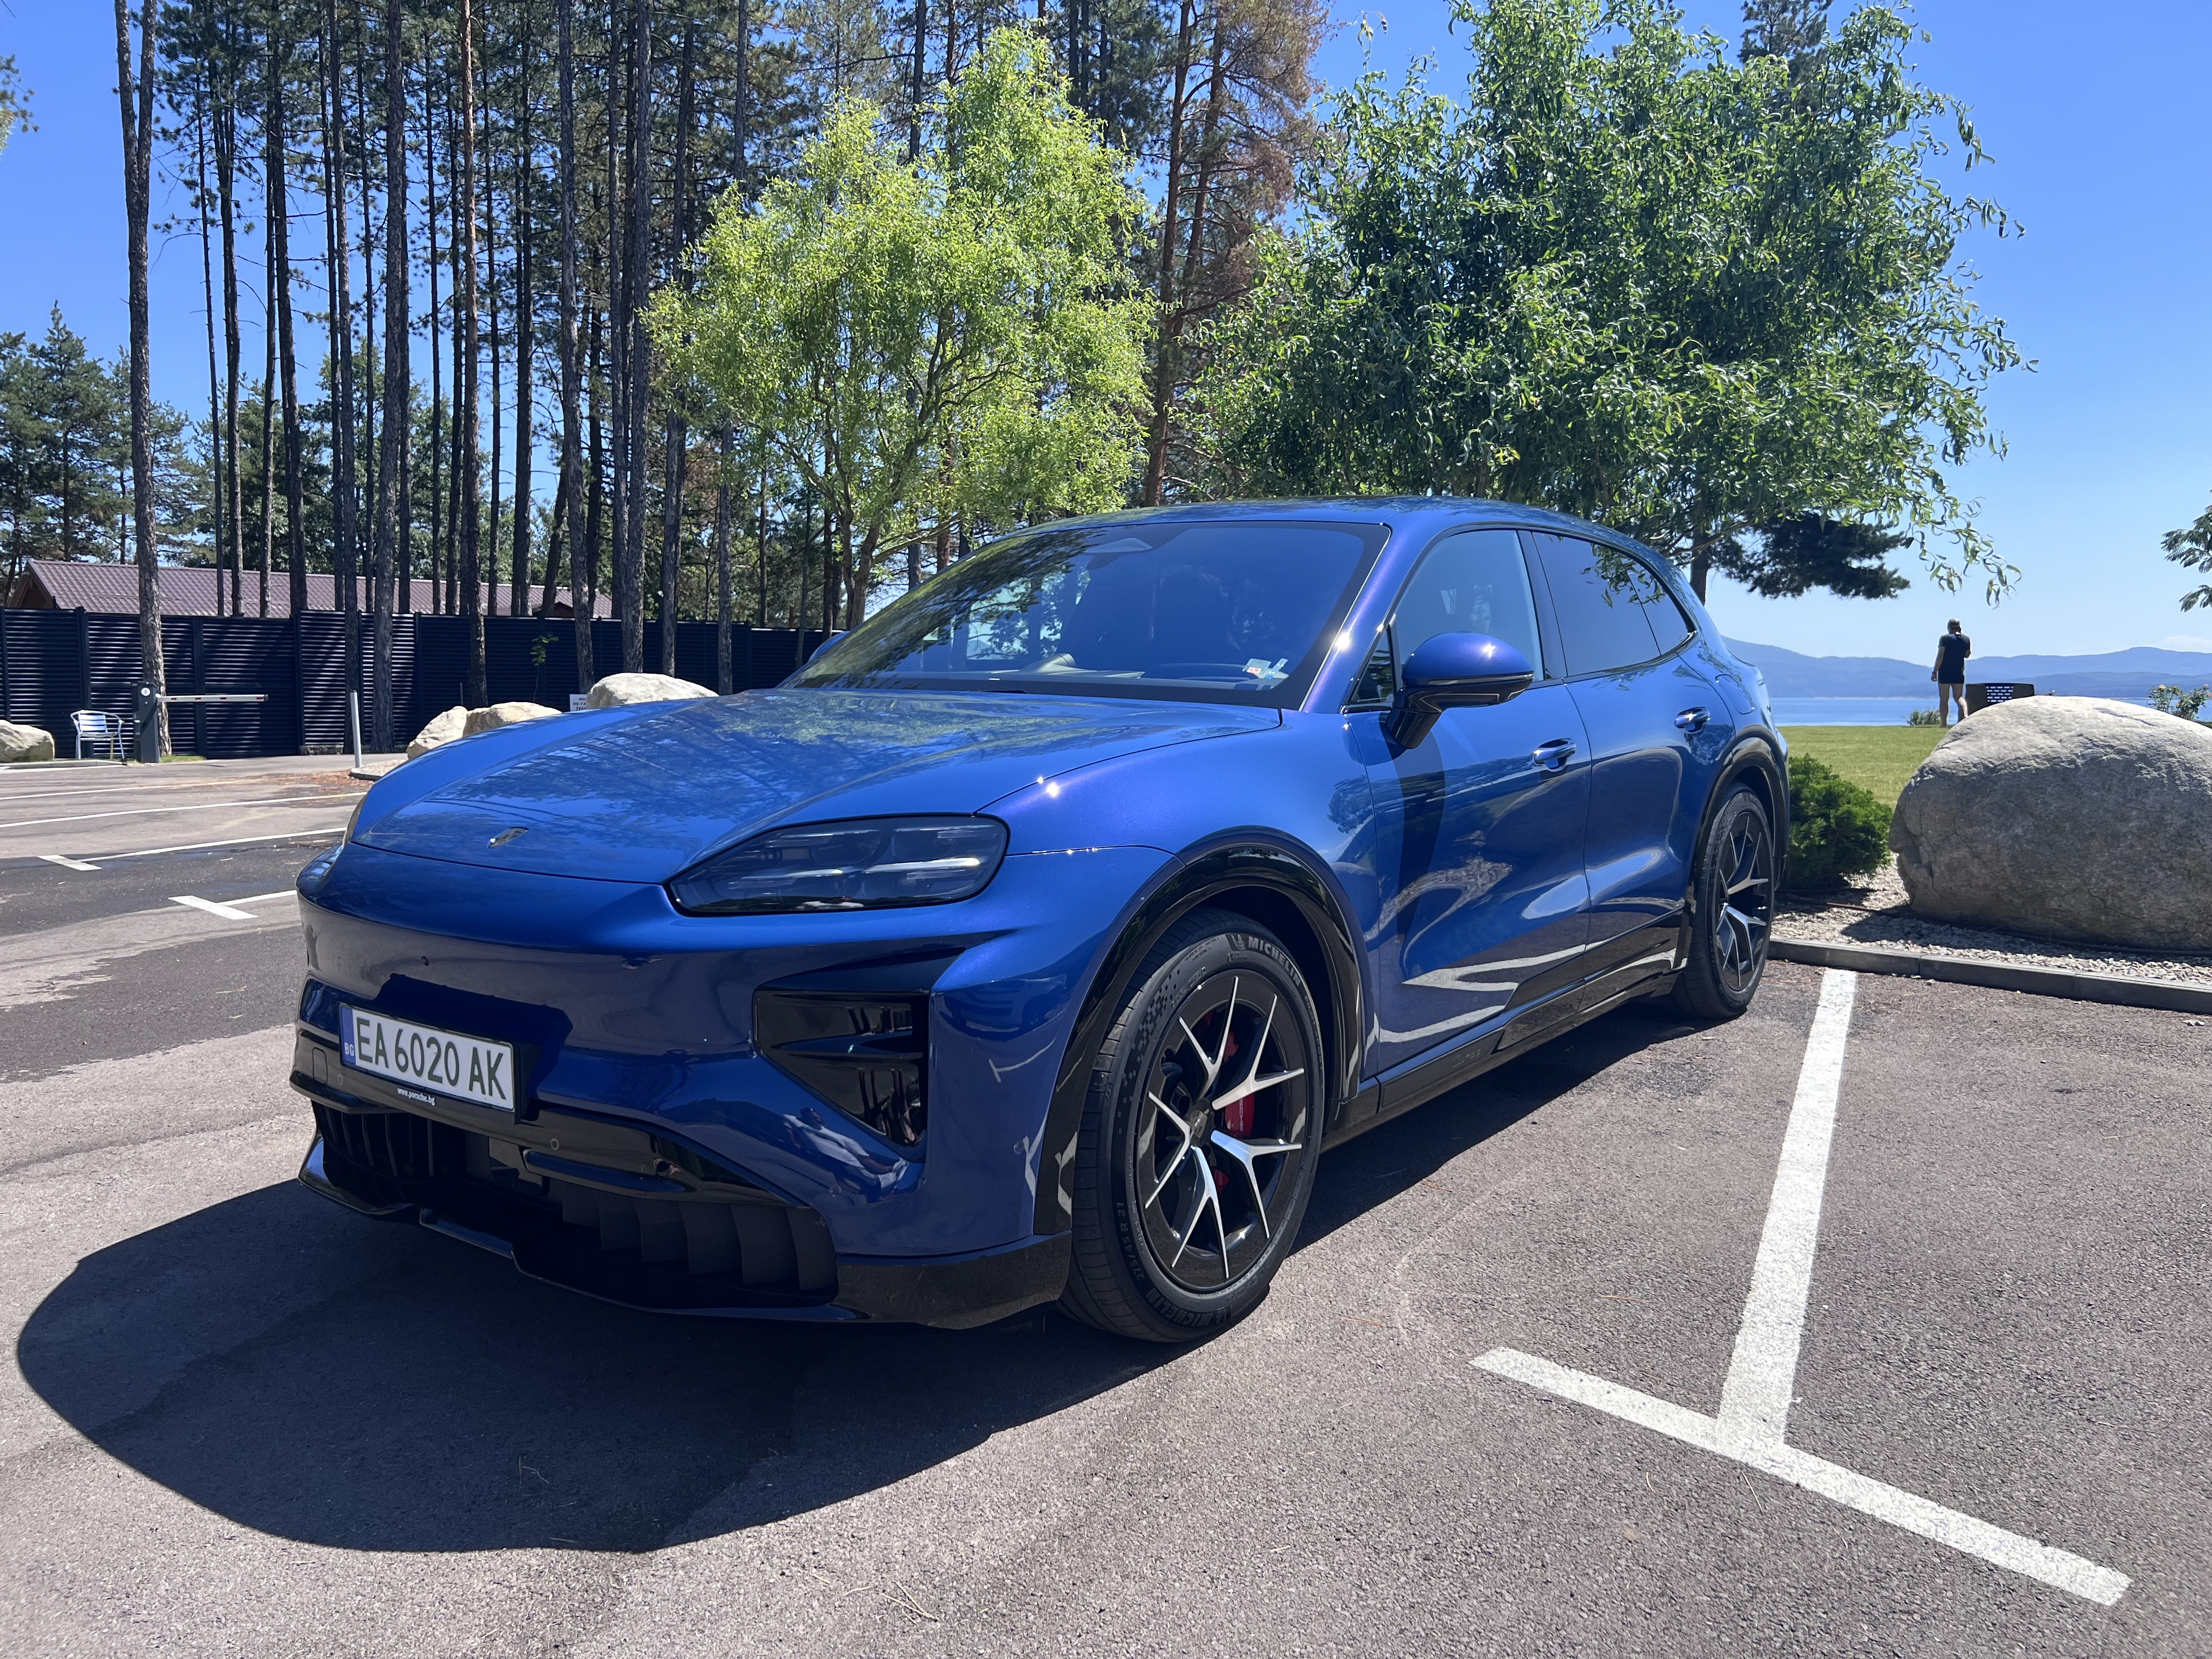
Асоциацията на собствениците на електромобили в България (АСЕБ) обяви своята позиция относно предложението за налагане на акциз за автомобили с мощност над 250 kW. Вчера зам.-министъра на финансите Людмила Петкова обяви публично намерение от тази мярка да се изключат автомобилите с изцяло електрическо задвижване. Въпреки това АСЕБ иска това да бъде записано официално.
Министерството на финансите предлага акцизът да се дължи при първа регистрация или при внос в страната. За нов автомобил предложената ставка е 10 000 евро плюс 10 евро за всеки киловат над 250 kW, а за употребяван - 5000 евро плюс 8 евро за всеки киловат над този праг.
АСЕБ вече изпрати официално писмо до Министерството на финансите и подготви подробно становище в рамките на обществената консултация по проекта за изменение и допълнение на Закона за акцизите и данъчните складове. Асоциацията счита, че заявеното изключване на електрическите автомобили трябва да бъде отразено изрично и недвусмислено в нормативния текст, така че приложението на закона да не зависи от последващо административно тълкуване.
При подготовката на становището АСЕБ е извършила технически анализ на реални сертификати за съответствие (CoC) на автомобили с изцяло електрическо задвижване от Hyundai, BMW, Volvo и Porsche.
Анализът показва съществена техническа особеност: в сертификатите се съдържат отделни нормативно установени показатели за мощност, включително максимална полезна (ефективна) мощност и максимална 30-минутна мощност.
Разграничението е заложено в Правило № 85 на Икономическата комисия за Европа на Организацията на обединените нации (ИКЕ на ООН), уреждащо измерването на полезната (ефективната) мощност и максималната 30-минутна мощност на електрическите задвижвания. В сертификатите за съответствие тези показатели се отразяват отделно, включително като т. 27.3 - Maximum net power, и т. 27.4 - Maximum 30 minutes power.
Реалните сертификати, анализирани от АСЕБ, показват колко значителна може да бъде разликата:
- Hyundai IONIQ 9, шестместна конфигурация: 314,6 kW максимална полезна мощност и 113 kW максимална 30-минутна мощност;
- BMW i5 eDrive40: 250 kW и 105 kW;
- BMW i5 M60 xDrive: 442 kW и 150 kW;
- Volvo EX60: 375 kW и 259 kW;
- Porsche Cayenne Electric: 325 kW и 265 kW.
Последните два примера са съществени, защото при тях и двата показателя остават над 250 kW. Според АСЕБ това показва, че въпросът не е да бъде избран „по-удобният“ показател, а че общото понятие „мощност 250 kW“ не е достатъчно еднозначно за електрическите автомобили, ако не е определена конкретната техническа величина.
АСЕБ не предлага максималната 30-минутна мощност да замени максималната полезна мощност като критерий за данъчно облагане. След заявеното намерение електрическите автомобили да бъдат изключени от мярката подобна специална методика за тях би била ненужна.
„Приветстваме заявеното решение електрическите автомобили да бъдат изключени от новото акцизно облагане. Анализът ни на реални сертификати за съответствие показва защо това е технически обосновано.
Не предлагаме единият показател за мощност да бъде заменен с друг. Когато за един и същ електрически автомобил нормативно удостоверените стойности могат да бъдат например 314,6 kW и 113 kW, механичното прилагане на един общ праг създава техническа нееднозначност.
След като Министерството на финансите заяви намерението си електрическите автомобили да бъдат изключени, най-важното сега е това да бъде записано ясно и недвусмислено в закона“, коментира Калин Арсов, председател на УС на АСЕБ.
България е сред шестте държави в ЕС без пряк стимул за покупка на електромобил
АСЕБ поставя въпроса и в по-широкия европейски контекст. Според сравнителния преглед на Европейската асоциация на автомобилните производители (ACEA) за 2026 г. България е сред шестте държави членки на ЕС, които не предлагат схема за пряк стимул при покупката на електрически автомобил.
В същото време съседни държави продължават да прилагат програми за подпомагане на електрическата мобилност. Гръцката програма „Движа се електрически III“ („Κινούμαι Ηλεκτρικά III“) е с общ бюджет от 76 млн. евро, от които 48 млн. евро за физически лица и 28 млн. евро за предприятия.
В Румъния Rabla Auto 2026 разполага с бюджет от 300 млн. леи за физически лица, като предвиденият екоталон за придобиване на нов изцяло електрически автомобил или автомобил с водородна горивна клетка е 18 500 леи.
АСЕБ не настоява в рамките на настоящата обществена консултация България да въвежда аналогични схеми за субсидиране. Данните са важни като контекст за средата, в която се формира данъчната политика спрямо електрическата мобилност.
България вече прилага данъчни облекчения за електрическите автомобили
Електрическите автомобили са освободени от данък върху превозните средства още от 2013 г. От 1 януари 2026 г. за придобитите от тази дата електрически автомобили е въведена и възможност за по-висока годишна данъчна амортизационна норма - до 50%, при стандартна норма до 25%. Министерството на финансите посочва тези мерки като част от данъчната политика за стимулиране на електрическата мобилност.
Според АСЕБ това е допълнителен аргумент новото акцизно третиране да бъде формулирано ясно и последователно.
В официалното си становище Асоциацията предлага в разпоредбите, уреждащи новото акцизно облагане на автомобилите, да бъде включено изрично правило: „Не подлежат на облагане с акциз по този раздел електрическите автомобили, които използват двигател с изцяло електрическо захранване и не притежават двигател с вътрешно горене.“
Така няма да бъде необходимо да се създава специална методика за определяне коя от различните технически величини за мощност следва да се използва за електрическите автомобили. Според АСЕБ изричното нормативно изключение ще осигури правна сигурност за гражданите и бизнеса и еднозначно прилагане на закона от митническата администрация.
Асоциацията заявява готовност да предостави на Министерството на финансите допълнителна техническа експертиза и да участва с такава в последващия законодателен процес.